
Munich Re: Non-Peak Perils auf dem Vormarsch
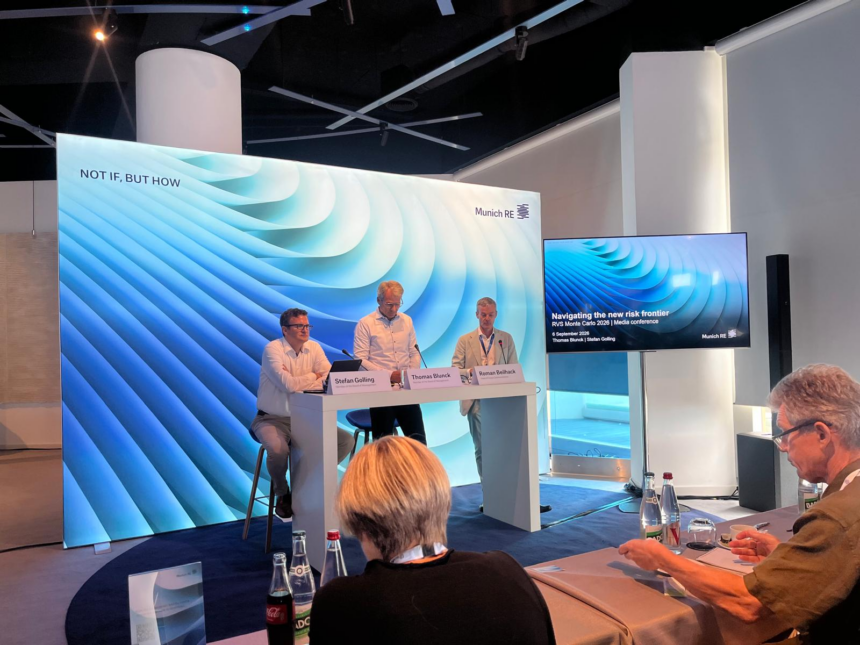
Munich Re Pressekonferenz in Monte Carlo. Bildquelle: CPT
Der weltweit größte Rückversicherer Munich Re kann sich über hervorragende Renditen freuen. Doch hinter den Kulissen blickt der Branchenprimus mit Sorge auf eine Welt, die von geopolitischen Spannungen und dem Klimawandel gezeichnet ist. Für Rückversicherer stehen mehrere Kernaufgaben im Fokus: Risiken verringern, Schadenszenarien exakt vorhersagen und Schäden bezahlen. Kritik übt die Munich Re an Sidecars.
Geopolitische Spannungen, die Folgen des Klimawandels und neue Technologien. Das weltweite Marktumfeld ist nach Einschätzung der Munich Re derzeit von verschiedenen Unsicherheiten geprägt. Als Haupttreiber der Schadenentwicklung erweisen sich weiterhin Naturgefahren und Naturkatastrophen, berichtet der Dax-Konzern im Rahmen des Branchentreffens in Monte Carlo. Im vergangenen Jahr überschritten die weltweiten versicherten Schäden zum sechsten Mal hintereinander die Schwelle von 100 Milliarden US-Dollar.
Ein großer Teil der Summe entfällt auf Non-Peak Perils. Das sind mittlere Schadenereignisse unterhalb der Ebene extremer Katastrophen, wie etwa schwere Hagelstürme. Die versicherten Schäden aus diesen Ereignissen beliefen sich im Jahr 2025 auf 104 Milliarden US-Dollar. Wurden Non-Peak Perils früher als vergleichsweise geringfügig eingestuft, summieren sie sich heute zu Schadenniveaus, die bislang nur mit Großkatastrophen verbunden waren.
Auch Hitze entwickelt sich laut Munich Re zu einem schleichenden, aber bedeutsamen Risikofaktor. Hitzewellen forderten zuletzt nicht nur Menschenleben, sondern schädigen ähnlich wie Überschwemmungen die öffentliche Infrastruktur und stören Lieferketten. Zudem entstehen Schäden in der Landwirtschaft, im Gesundheitssektor sowie an Gebäuden und technischen Anlagen, wenngleich die Kausalität bei Hitzeschäden oft schwer nachzuweisen ist, erklärt der Rückversicherer in Monte Carlo.
Unter den Großschadenereignissen stachen im vergangenen Jahr die Waldbrände in Kalifornien hervor, die mit 54 Milliarden US-Dollar den bisher größten volkswirtschaftlichen Schaden in dieser Kategorie verursachten. Auch in Europa traten Brände in gefährlicher Nähe zu Metropolen wie Marseille, Bordeaux, Madrid oder Sizilien auf. Größere Ballungszentren bleiben bislang verschont.
Zusätzlich verändern digitale Gefahren und die zunehmende Nutzung künstlicher Intelligenz das Risikoprofil von Unternehmen, berichtet die Munich Re aus Monte Carlo. Obwohl Cyberrisiken zu den gravierendsten Geschäftsrisiken zählen, bleibt der Durchdringungsgrad mit entsprechenden Cyberversicherungen gering. Eine steigende Professionalisierung der Angreifer sowie systemische Abhängigkeiten und geopolitische Spannungen treiben die Kosten der Cyberkriminalität nach oben.
Trotz sinkender Prämienraten sieht die Munich Re im Cyber-Sektor gewaltige Marktchancen: Noch immer sind rund 90 Prozent der weltweiten Cyber-Risiken unversichert. Der Rückversicherer, der bereits zum zehnten Mal in Folge als Cyber Insurer of the Year ausgezeichnet wurde, zeigt sich bereit, hier noch weiter an die Grenzen der Versicherbarkeit zu gehen.
Mit Skepsis reagiert man hingegen auf den Boom gigantischer KI-Rechenzentren in den USA, die extrem viel Strom und Wasser verbrauchen und oft in staub- oder naturkatastrophengefährdeten Regionen gebaut werden. Konkurrenten wie die Swiss Re schätzen, dass diese Anlagen in fünf Jahren 12 Prozent der gesamten Prämien im Sach- und Haftpflichtbereich ausmachen könnten.
Rückversicherern selbst würde KI zwar dabei helfen, Verwaltungskosten zu senken. Bei einer Betriebskostenquote von ohnehin nur rund einem Prozent der Bruttoprämie liegt der Hauptvorteil jedoch woanders: im tieferen Risikoverständnis. Da die Munich Re rund 500 verschiedene Markt- und Risikosegmente unterscheidet, erfordert jedes Segment eine eigene KI-Lösung. Es wird daher noch einige Jahre dauern, bis sich der finanzielle Erfolg der aktuellen KI-Investitionen abschließend beurteilen lässt.
Kritik an Sidecars
Kritik übt die Munich Re an Sidecars, speziellen Finanzierungsvehikeln, mit denen sich Rückversicherer frisches Geld von externen Investoren holen. Der Rückversicherer sieht hier zwei wesentliche Gefahren:
- Zusätzliches Anlagerisiko: Um Investoren eine hohe Rendite von 8 bis 10 Prozent in Aussicht zu stellen, legen viele Sidecars das Risikokapital nicht in sicheren Staatsanleihen an, sondern in riskanteren Unternehmenskrediten. Fällt ein Kredit aus, wackelt das Kapital.
- Der „Clean Cut“-Konflikt: Wenn branchenfremde Investoren in langwierige Schadensrisiken (wie etwa US-Haftpflicht) investieren, verlangen sie oft nach fünf Jahren einen klaren Ausstieg (Clean Cut). Das Problem: Oft entbrennt Streit darüber, wie hoch die verbleibenden Schadensreserven zum Ausstiegszeitpunkt sein müssen – Streitigkeiten landen dann oft vor Schiedsgerichten. Erstversicherer bleiben am Ende oft auf unvorhergesehenen Nachzahlungen sitzen, weil Schadenschätzungen in den USA seit Jahren stetig steigen.
Die Munich Re betont, dank einer extrem starken Solvabilitätsquote von rund 300 Prozent des gesetzlichen Minimums auf solche Sidecars nicht angewiesen zu sein.
Fokus auf Europa und Wachstumssperre in China
Das größte Schockpotenzial für Naturkatastrophen sieht das Unternehmen nicht in Europa, sondern in Nordamerika. Die Kapazitäten für Europa seien keineswegs erschöpft, weshalb man hier deutlich mehr Geschäft übernehmen könne. Weil europäische Erstversicherer verlässliche, langfristige Partnerschaften schätzen und die Preise stabil bleiben, nutzt die Munich Re den europäischen Markt gezielt zum Ausgleich der schwankungsanfälligen Risiken in den USA. Auf dem indischen Subkontinent rechnet die Munich Re weiterhin mit dynamischem Wachstum. In China bremsen derweil staatliche Vorgaben und ein spürbarer Merkantilismus das Geschäft, da staatlich gelenkte Versicherer angewiesen werden, Risiken eher im eigenen Land zu behalten.
Sorgensparte US-Haftpflicht
Mit großem Misstrauen blickt der Rückversicherer auf das US-Haftpflichtgeschäft. Die Schaden-Kosten-Quote liegt hier bei rund 100 Prozent – es wird also kaum Gewinn erzielt. Zudem steigen die Schadenssummen oft selbst nach fünf Jahren noch unvorhergesehen an. Das trifft besonders Jahre mit schwacher Beitragsbemessung, in denen Erstversicherer zu wenig Geld für künftige Schäden zurückgelegt hatten.
Um hier gegenzusteuern, setzt die Munich Re auf mehr Transparenz. Im Lebens- und Krankenversicherungsbereich haben Rückversicherer längst vollständigen Einblick in die Daten der Kundenportefeuilles. Ein ähnlicher, KI-gestützter Datenzugriff soll nun auch bei Sach- und Haftpflichtversicherungen helfen, Risiken im Vorfeld präziser zu bewerten.
Autor: Philipp Thomas/ VW-Redaktion


