
Bridgehaven-Europachefin Fiona Marry: „Deutschland hat gewaltigen Nachholbedarf bei MGAs“
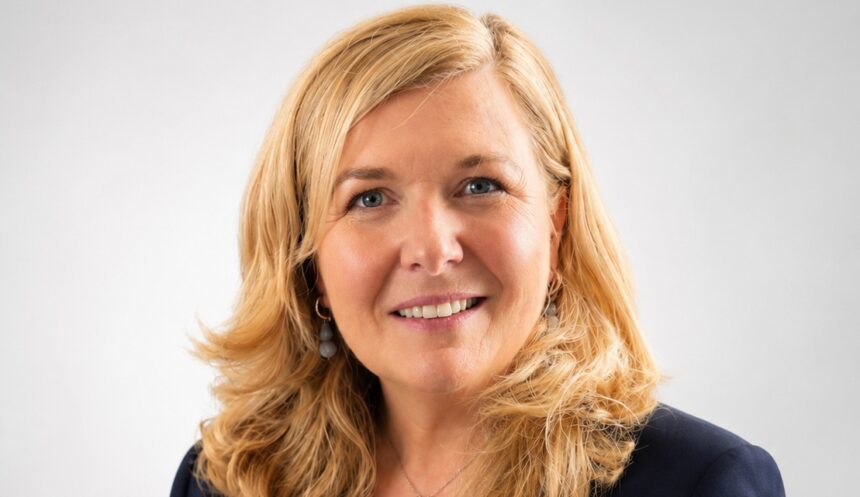
Fiona Marry ist Chief Executive Officer von Bridgehaven Europe und leitet von Dublin aus das Europageschäft des Unternehmens.
Während Assekuradeure (MGAs) im UK und den USA längst feste Marktgrößen sind, führt das Segment in Deutschland mit nur einem Prozent Prämienanteil noch ein Nischendasein. Das soll sich ändern: Mit frischer Bafin-Zulassung drängt der irische Spezialversicherer Bridgehaven auf den deutschen Markt. Im Exklusiv-Interview mit VWheute erklärt Europachefin Fiona Marry, warum sie in den EU-Märkten enormes Wachstumspotenzial sieht und wie Bridgehaven mit seinem „Hybrid Fronting“-Modell die Lücke zwischen Nischen-Zeichnern und Rückversicherern schließen will.
VWheute: Bridgehaven Specialty versteht sich als Bindeglied zwischen eigenständigen Assekuradeuren bzw. Managing General Agents (MGAs) und großen globalen Rückversicherern. Können Sie kurz erläutern, was diese Rolle konkret bedeutet?
Fiona Marry: Bridgehaven verbindet MGAs, Rückversicherer und Kapitalgeber bzw. Investoren über ein Hybrid-Fronting-Modell miteinander, das die Interessen der Partner in Einklang bringt, die Zeichnungsdisziplin fördert und nachhaltigen, langfristigen Erfolg schaffen soll.
Jede Seite verfolgt dabei ihre eigenen Interessen. MGAs verfügen über spezialisierte Zeichnungsexpertise und Vertriebsstärken, wollen aber nicht selbst einen regulierten Versicherer aufbauen oder eine große Bilanz einsetzen. Rückversicherer wollen Zugang zu einem diversifizierten Portfolio von Spezialrisiken, ohne jede MGA-Beziehung selbst aufbauen zu müssen.
Als Hybrid-Fronting-Versicherer stellen wir eine regulierte Bilanz bereit und sorgen zugleich für Governance und Zeichnungsdisziplin. Der MGA kann die Distribution verfolgen, und die Rückversicherer können risikotragende Kapazität bereitstellen und Volatilität auffangen.
In der Praxis wählen wir den MGA aus, bewerten sein Zeichnungsangebot, delegieren die Zeichnungsvollmacht, überwachen die Performance, steuern die Reservierung, stellen Kapazität bereit und beaufsichtigen das Portfolio. Der Rückversicherer hat Zugriff auf dieselben Daten und die gleiche Zeichnungsperformance wie wir.
VWheute: Wie ist die Risikoverteilung?
Als Hybrid-Fronting-Versicherer behalten wir einen Teil des Risikos im Eigenbehalt, in der Regel 10 % bis 20 %, sodass unser wirtschaftliches Ergebnis unmittelbar an die Zeichnungsperformance des MGA und an das Ergebnis des Rückversicherers gekoppelt ist. MGA, Bridgehaven und Rückversicherer haben ein gemeinsames Interesse am finanziellen Erfolg des gezeichneten Geschäfts. Dadurch ist unser Geschäftsmodell nachhaltig.
VWheute: In der britischen Fachpresse ist die Rede davon, dass Bridgehaven als ein Vorreiter in Europa für das sogenannte „Hybrid Fronting“-Modell gilt. Was hat es damit auf sich?
Bridgehaven ist 2023 als erster Hybrid-Fronting-Versicherer im UK gestartet, und wir tragen das Modell nun von Dublin aus nach Kontinentaleuropa.
Hybrid Fronting, wie wir es betreiben, bedeutet nicht, einem MGA lediglich unsere Zeichnungsautorität zu überlassen und dann 80 % oder 90 % des Risikos an Rückversicherer weiterzureichen. Das wäre ein reines Fronting, das nach unserer Überzeugung eine strukturelle Fehlausrichtung zwischen der Partei, die das Geschäft zeichnet, der Partei, die das Risiko trägt, und der Partei, die den Prozess überwachen und steuern soll, erzeugt. Wenn die wirtschaftlichen Interessen von der Entwicklung des Portfolios entkoppelt sind, gibt es wenig Anreiz, frühzeitig einzugreifen.
Unser Modell beruht darauf, Risiko im Eigenbehalt zu halten (in der Regel 10 bis 20 %), die Zeichnung und Schadenbearbeitung zu überwachen und den Rückversicherern Transparenz über das zugrunde liegende Portfolio zu geben. Auf diese Weise können wir qualitativ hochwertigen MGAs stabile, langfristige Kapazität mit der Zusage einer Laufzeit von drei bis fünf Jahren anbieten anstatt jährlicher Neuverhandlung. Wir setzen unser eigenes Kapital ein, das um die Kapazität der Rückversicherer ergänzt wird, und steuern das Zeichnungsrisiko zwischen MGA und Rückversicherer aktiv.
Entscheidend ist, wie viel Risiko man behält und wie aktiv man auch nach Vertragsabschluss beteiligt bleibt bzw. wie viel Transparenz man dem Rückversicherer bietet.
VWheute: Ihr Unternehmen ist ein junges Unternehmen, kaum älter als drei Jahre. Ist das nicht ein gewaltiges Wagnis in einem Umfeld, in dem sich so viele etablierte Player bewegen?
Bridgehaven ist ein junges Unternehmen, aber kein Neuling im Geschäft: Es wurde von erfahrenen Versicherungsprofis aufgebaut.
Unsere Führung ist stark besetzt. Das gilt ebenso für die Teams, die es aufgebaut haben. Unser Gründer und Vorsitzender des Verwaltungsrats, Erik Matson, hat die MS Transverse Insurance Group mitgegründet, sie zum größten Hybrid-Fronting-Versicherer der USA in 2025 aufgebaut und an die Mitsui Sumitomo Insurance Group verkauft. Paul Jewell, CEO von Bridgehaven UK, bringt mehr als 38 Jahre internationale Versicherungserfahrung mit, unter anderem bei AIG und Best Doctors Insurance. Ich selbst habe mehr als 35 Jahre Branchenerfahrung, darunter als CEO und CUO bei Hamilton Insurance DAC sowie als CEO von USAA EU DAC.
Diese Erfahrung ist wichtig in einem jungen Unternehmen. Bei uns arbeiten Menschen, die Zeichnungszyklen, sich verschlechternde Portfolios, Reservierungsprobleme, Ausfälle von Rückversicherern und Großschäden mehrfach erlebt haben, sodass wir diese Lektionen nicht auf Kosten unserer eigenen Bilanz lernen müssen. Zeichnung, Reservierung, Kapitalmanagement und Rückversicherung sind keine neuen Disziplinen. Die Innovation liegt darin, wie wir sie verbinden: Wir stehen zwischen spezialisierten MGAs und mehreren Kapitalquellen aus der Rückversicherung, behalten erhebliches Risiko selbst und übernehmen Verantwortung für das Gesamtergebnis.
VWheute: Wie schlägt sich dieses Konzept bisher in den konkreten Geschäftszahlen nieder?
Die bisherigen Ergebnisse spiegeln das wider. Wir haben aus einem jungen Konzept ein bedeutendes MGA-Portfolio aufgebaut und verfügen über etablierte Rückversicherungsbeziehungen. Bridgehaven verfügt über ein Rating von A- durch AM Best und, besonders wichtig, Folgegeschäft sowohl von MGAs als auch von Rückversicherern. Bis zum Ende unseres ersten vollen Geschäftsjahres hatten wir neun Programme, ein zehntes war im Anlauf, und allein im UK ein vertraglich vereinbartes Prämienvolumen von rund 300 Mio. Britische Pfund.
Ein Portfolio, das über einen vollständigen Zyklus hinweg durchgängig profitabel bleibt, muss man sich erarbeiten, und das ist uns bewusst. 2023 mussten wir das Konzept mit unserer Gründung im UK beweisen. Heute beweisen wir, dass es unter unterschiedlichen Zeichnungsbedingungen funktioniert, in größerem Umfang und in ganz Europa, und zwar mit einem Team, für das dieses Geschäft kein Neuland ist.
VWheute: Der britische Markt reicht Ihnen nicht, Bridgehaven beabsichtigt, auch in Kontinentaleuropa zu wachsen, darunter in Deutschland. Seit März 2026 ist die Bridgehaven Europe Specialty DAC von der BaFin dafür zugelassen, gewerbliche Spezialversicherungen in Deutschland anzubieten. Was reizt Sie am deutschen Markt?
Deutschland ist ein Markt, in dem MGAs noch unterrepräsentiert sind. Das MGA-Prämienvolumen lag 2025 bei rund 1,1 Mrd. Euro, etwa 1 % der Prämien in der Schaden- und Unfallversicherung, verglichen mit rund 7 % im UK und 12 % in den Benelux-Ländern. Zudem gibt es in Deutschland nur etwa 60 bis 70 aktive MGAs, verglichen mit etwa 300 im UK. Das schafft Wachstumsspielraum für einen Versicherer, der spezialisierte MGAs unterstützt. (Quelle: MarshBerry, Schätzungen für 2025)
Deutschland gehört zusammen mit Frankreich, den Benelux-Ländern, Italien, der Iberischen Halbinsel und den nordischen Ländern zu den Märkten, in denen wir in den nächsten 12 bis 18 Monaten die meiste Aktivität erwarten. Das beruht darauf, dass wir das stärkste Potenzial in der Kombination aus strukturellem Bedarf, Kapazitätslücken und Komplexität in der Spezialzeichnung sehen. Uns reizen der Unternehmergeist spezialisierter Underwriter in diesen Märkten und die Möglichkeit, mit erfahrenen Teams fokussierte Spezialgeschäfte aufzubauen.
VWheute: Gibt es eine feste Länderauswahl für neue Partnerschaften?
Wir arbeiten nicht mit einer festen Shortlist: Wenn eine Gelegenheit unseren Zeichnungs- und Governance-Richtlinien entspricht, sind wir offen dafür, in jedem europäischen Markt Geschäft zu tätigen.
Unsere erste europäische MGA-Kapazitätspartnerschaft, mit Arrow Risk Management, betrifft das E&O-Geschäft bzw. die Betriebshaftpflicht im Technologiesektor. Deutsche Nischenportfolios sind zudem genau die Art von Geschäft, die Rückversicherer interessiert: Ein spezialisiertes deutsches Haftpflichtportfolio kann erhebliches Interesse wecken, insbesondere bei Rückversicherern, die in einem weicher werdenden Markt breit angelegte Portfolios vermeiden wollen.
Außerdem müssen wir nicht Land für Land regulierte Infrastruktur neu aufbauen. Als in Irland zugelassener Versicherer können wir im gesamten EWR-Raum Geschäft zeichnen und beachten dabei die Anforderungen des Aufnahmelandes an Vertrieb, Verbraucherschutz und Schadenbearbeitung.
VWheute: Inwieweit unterscheiden sich die europäischen Märkte vom britischen Markt? Wo sehen Sie Vorteile und wo Nachteile?
Kontinentaleuropa ist kein einheitlicher Markt oder einfach eine kleinere Version des UK- oder des US-Marktes. Das UK verfügt über ein außergewöhnlich reifes Ökosystem für „Delegated Authority“ bzw. „übertragene Zeichnungsbefugnis“ mit einem weitgehend englischsprachigen Markt unter einem einheitlichen Aufsichtsregime. Kontinentaleuropa ist deutlich fragmentierter, mit unterschiedlichen regulatorischen Umfeldern, Vertriebsmodellen, Sprachen und Zeichnungskulturen.
Die Vorteile sind:
- Ein sich schnell entwickelnder MGA-Markt: Das europäische MGA-Prämienvolumen lag 2025 bei rund 23 Mrd. USD und wächst deutlich schneller als der UK-/US-Markt.
- Ein anderes Verhältnis von Angebot und Nachfrage: Der Risikoappetit der Rückversicherer ist erheblich, aber für europäische MGAs steht weniger hochwertige Risikokapazität zur Verfügung. Das eröffnet einem risikotragenden Hybrid-Fronting-Versicherer die Chance, weit mehr zu sein als ein reiner Fronting-Anbieter, der das Geschäft lediglich an den Rückversicherer weiterleitet.
- Wachstumspotenzial: Das MGA-Prämienvolumen macht in Europa nur rund 3,7 % der Prämien in der Schaden- und Unfallversicherung aus (rund 20,9 Mrd. €), gegenüber rund 11,6 % in den USA. Nach Ländern sind es etwa 7 % im UK und in Italien, rund 12 % in den Benelux-Ländern und rund 1 % in Frankreich und Deutschland. (Quelle: MarshBerry, Schätzungen für 2025)
- Grenzüberschreitende Skalierbarkeit: Wer ein MGA mit einer starken Zeichnungsstrategie dabei unterstützt, sich von einem europäischen Markt auf drei, vier oder fünf Märkte auszudehnen, schafft weit mehr Wert als eine klassische Fronting-Beziehung.
- Nachfrage in bestimmten Sparten: Cyber, wo die Marktdurchdringung in Kontinentaleuropa weiterhin relativ gering ist, sowie Finanz-Sparten, parametrische Versicherungen, unterversicherte katastrophenexponierte Risiken und gewerbliche sowie Sach-Spezialrisiken.
- Gemeinsamer Rahmen: Solvency II und Passporting, bzw. die Möglichkeit, in allen EWR-Staaten Geschäft schreiben zu können, bieten ein einheitliches regulatorisches Umfeld. Irland ist ein hervorragendes Domizil für paneuropäisches Geschäft.
Und die Nachteile und Herausforderungen wären:
- Fragmentierung: Passporting schafft keinen einheitlichen Versicherungsmarkt. Jeder Markt hat eigene Anforderungen, die sich aus Vorschriften zum Allgemeininteresse, zu Pflichtversicherungen, zum Verbraucherschutz, zum Vertrieb und zur Schadenbearbeitung ergeben, und Passporting hebt diese nicht auf.
- Operative Komplexität: Die größten Herausforderungen sind regulatorischer und operativer Natur, nicht eine Frage des Risikoappetits. Die Aufgabe besteht darin, ein konsistentes europäisches operatives Rahmenwerk mit der jeweils nötigen lokalen Anpassung aufzubauen, statt für jedes Land eine eigene, regulierte Infrastruktur aufzubauen.
- Regulatorische Änderungen: Das überarbeitete Solvency-II-Regelwerk findet ab dem 30. Januar 2027 Anwendung, begleitet von verstärkter Aufsichtskooperation bei bedeutendem grenzüberschreitendem Geschäft. Die Botschaft lautet: Skalierung muss mit Kontrolle einhergehen.
- Wenige hochwertige MGAs: Europa hat rund 1.000 operative MGA-Einheiten, aber nur etwa 250 sind skalierungsreif, und diese erzeugen 70 bis 85 % des europäischen MGA-Prämienvolumens. Die Auswahl der richtigen Partner ist daher wichtiger als die Zahl der Partner. (Quelle: MarshBerry)
VWheute: Die Ratingagentur Moody’s hat Versicherer kürzlich davor gewarnt, dass sie die Kontrolle verlieren könnten, wenn sie Managing General Agents (MGAs) bereitwillig Preisgestaltung und Kundenbindung überlassen. Eine stärkere Abhängigkeit von MGAs und anderen Vermittlern könne „die Margen der Versicherer schmälern, die Zeichnungskontrolle schwächen und die Wertschöpfung sowie die Kundenbeziehungen hin zu den Vertriebspartnern verlagern“, geben die Autoren zu bedenken. Was ist aus Ihrer Sicht dran an dieser These?
Moody’s beschreibt ein reales Risiko. Es betrifft aber vor allem Versicherer, die sich auf externe Zeichner stützen, ohne die Kontrolle über das Ergebnis zu behalten. Es kann auf reines Fronting zutreffen, bei dem ein Versicherer lediglich Kapazität bereitstellt, das Risiko an Rückversicherer weitergibt und die Zeichnung dem MGA überlässt. So wird ein Versicherer zum austauschbaren Kapitalgeber. Die bloße Bereitstellung von Versicherungskapazität wird zur Massenware. Der Wettbewerbsvorteil liegt nicht in der Zulassung selbst, sondern in dem, was man darum aufbaut.
Zu den von Moody’s angesprochenen Risiken gehen wir anders vor:
- Zeichnungskontrolle. Die Versicherungskapazität, die regulatorische Verantwortung und das Bilanzrisiko liegen bei uns. Diese Verantwortung können wir nicht auslagern. Eine delegierte Zeichnungsvollmacht ist keine unbegrenzte Vollmacht. Wir behalten die Aufsicht über den Rahmen, in dem ein MGA tätig ist, und werden dabei durch unser Aktuariat, Compliance, Risikomanagement und Interne Revision abgesichert. Wir pflegen einen aktiven und offenen Dialog zwischen dem MGA-Team und dem Bridgehaven-Team, werten Daten zu gezeichneter und prognostizierter Prämie aus, überwachen die Schadensereignisse und arbeiten mit einem jährlichen Auditplan.
- Margen. Wir behalten in der Regel 10 bis 20 % des Risikos, sodass wir am Ergebnis des Portfolios verdienen, nicht nur an einer Fronting-Gebühr, und zugleich einen Teil des Risikos bzw. der Schäden tragen. Wir bevorzugen Sparten mit nachhaltigen Zeichnungsmargen und konzentrieren uns auf Geschäft, das unter unterschiedlichen Rückversicherungsmarktbedingungen attraktiv bleibt.
- Preisdisziplin und Wachstum. Wir achten auf nachhaltig gute Schadenquoten, nicht nur auf Bruttoprämienwachstum, und verfehlen lieber ein Bruttoprämienwachstums-Ziel, als die Qualität des Portfolios zu gefährden. Wir überwachen kontinuierlich, eskalieren früh und ergreifen bei einem leistungsschwachen MGA schnell Gegenmaßnahmen.
MGAs bringen spezialisierte Zeichnungskenntnisse und ein Vertriebsnetzwerk mit. Wir konkurrieren nicht mit ihnen. Wir haben keinen eigenen Vertrieb zum Versicherungsnehmer. Unser Beitrag ist die regulierte Bilanz, die Governance, die Rückversicherungsarchitektur sowie die Überwachung von Schäden und Daten. Das Modell trennt voneinander, was jede Partei am besten kann. Der eigentliche Test ist, ob dies über den Zyklus hinweg zu besseren Zeichnungsergebnissen führt.
VWheute: Welche Meilensteine hinsichtlich Bruttoprämienvolumen sowie Partnerschaften mit MGAs und Rückversicherern will Bridgehaven bis Ende 2028 erreicht haben?
Unser Anspruch bemisst sich nicht an der Zahl der MGAs, die wir unterstützen. Wir bauen lieber ein Portfolio sorgfältig ausgewählter MGA-Partnerschaften auf, die substanziell, nachhaltig und besonders wirkungsvoll sind, statt auf Volumen zu setzen.
Wir wollen eine bedeutende Marktpräsenz haben, bekannt sein und sowohl in der MGA-Community als auch bei Rückversicherern als Best-in-Class gelten. Wir wollen ein starkes Vertriebsnetz und Partnerschaften schaffen, die Ergebnisse liefern und eine starke, nachhaltige Bilanz stützen.
Die Fragen stellte VWheute-Redakteur Lorenz Klein.


