
Blacklake-Managerin Karin Groß: „Immobilien müssen sich ihren Platz im Portfolio wieder verdienen“
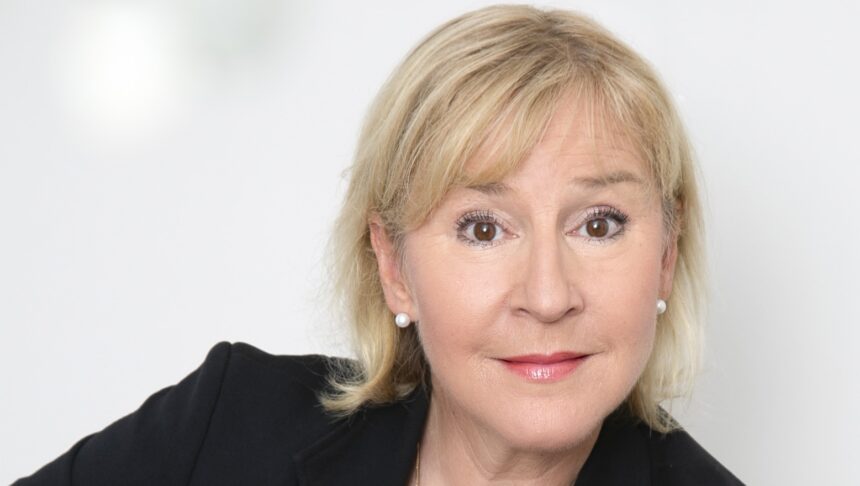
Zwischen drastischen Wertkorrekturen und eingeschränkter Marktliquidität stehen die Immobilienportfolios der Versicherer unter Druck. Kurz vor der B2B-Fachmesse Expo Real spricht Karin Groß, Managing Partnerin bei Blacklake, im VWheute-Interview über die Lehren aus dem Debakel um die Signa-Gruppe, drohende Bewertungsverluste und die Frage, ob B- und C-Standorte für die Anlagestrategie der Zukunft noch tragfähig sind.
VWheute: Hat die Immobilie für Versicherer grundsätzlich an Attraktivität verloren?
Karin Groß: Nein, aber seit 2022 hat sich die Ausgangslage grundlegend verändert. Mit dem drastischen Zinsanstieg und einem sich völlig verändernden Marktumfeld verloren z.B. Büroimmobilien erheblich an Wert; und das aktuelle Preisniveau liegt teilweise sogar noch deutlich darunter. Gleichzeitig fiel das Transaktionsvolumen von 2021 um rund 60 Prozent im Jahr 2025 (von rund 60 Mrd. Euro auf nur noch 25 Mrd. Euro im Jahr 2025). Immobilien müssen sich ihren Platz im Portfolio heute wieder verdienen – entscheidend ist ihr risikoadjustierter und kapitalbereinigter Beitrag zur Versicherungsbilanz.
VWheute: Warum sollten Versicherer in diesem Umfeld überhaupt wieder in Immobilien investieren?
Weil die Neubewertung auch Chancen schafft. Nach der Preiskorrektur treffen attraktivere Einstiegspreise auf einen Markt, in dem geopolitische Unsicherheit, verhaltene Konjunktur und höhere Finanzierungskosten eine klare Differenzierung erzwingen. Selektion schlägt Volumen. Neben Objektqualität, Cashflow und Kapitalstruktur zählt zunehmend auch die wirtschaftliche Resilienz des Standorts. Ein gutes Gebäude an einem strukturell abhängigen Standort ist nicht automatisch ein gutes Investment. Unternehmens- und Branchenkonzentrationen müssen deshalb heute genauso geprüft werden wie Miete, Lage und Gebäudequalität.
VWheute: Wenn das Transaktionsvolumen so drastisch eingebrochen ist, wie Sie sagen: Sitzen viele Versicherer nicht in einer Liquiditätsfalle? Sie können sich von schlecht performenden Objekten (wie etwa älteren Büroimmobilien) ja derzeit überhaupt nicht verlustfrei trennen.
Ich würde eher von einem Bewertungs- und Handlungsdilemma sprechen. Versicherer sind grundsätzlich langfristige Investoren und nicht zum Verkauf gezwungen. Aber eine eingeschränkte Marktliquidität reduziert Handlungsoptionen. Wichtig ist dabei: Der wirtschaftliche Verlust entsteht nicht erst beim Verkauf. Entscheidend ist hier, ob Halten, Investieren, Repositionieren oder Verkaufen langfristig den besseren risikoadjustierten Wertbeitrag liefert und drohende Verluste reduzieren kann. Die Immobilien benötigen mehr als zuvor professionelles Asset-Management, d.h. das Durchführen von Wertschöpfungsmaßnahmen, die in einem anspruchsvollen Marktumfeld Stabilität im Cashflow gewährleisten und laufende Betriebs- oder Investitionskosten kritisch analysieren, Einsparpotenziale heben und damit einen Wertbeitrag leisten können.
Und die Assetklasse Immobilien war und bleibt eine eher illiquide Assetklasse mit eingeschränkter Fungibilität. Umso wichtiger sind die intensiven Prüfungen hinsichtlich Resilienz und Zukunftsfähigkeit bei Ankauf, verbunden mit Diversifikation und optimierter Portfoliostruktur.
VWheute: Sie sprechen davon, dass heute Unternehmens- und Branchenkonzentrationen geprüft werden müssen. Im Fall von René Benkos Signa-Gruppe haben sich jedoch etliche große Versicherer (wie die R+V, Ergo oder Signal Iduna) mit Milliardensummen engagiert – oft über Intransparenz hinweg und offenbar getrieben von blindem Vertrauen in eine schillernde Figur. Muss man der Versicherungswirtschaft hier schlicht ein massives Kompetenzdefizit attestieren? Haben die Risikoabteilungen die komplexen Verschachtelungen damals einfach nicht durchschaut?
Eine Vielzahl von Investoren war betroffen, ich würde daher nicht von einem pauschalen Kompetenzdefizit sprechen. Der Fall Signa zeigt aber, dass ein gutes Objekt und Sicherheiten allein nicht ausreichen, wenn Konzernstrukturen, Mittelverwendung und Abhängigkeiten nicht vollständig transparent sind. Vertrauen darf Transparenz und intensive Due-Diligence- und v. a. Risikokontroll-Prozesse nicht ersetzen. Institutionelle Investoren brauchen eigenes Immobilien-Know-how und müssen Projektentwicklern, Managern und Finanzierungspartnern fachlich auf Augenhöhe begegnen können, wenn sie sich für diese Assetklasse und Risiko-/Renditestruktur interessieren. Zudem ist Diversifikation und Risikostreuung hier auch ein Aspekt, der betrachtet werden sollte.
VWheute: Welche zusätzlichen Auswirkungen für die Anlagestrategien der Versicherer sind mit Blick auf den Umbau der Sozial- und Vorsorgesysteme zu erwarten?
Hier werden die Karten sicherlich zukünftig neu gemischt – allerdings sind die Abhängigkeiten von politischen Entscheidungen durchaus hoch und heute noch nicht gänzlich prognostizierbar. Die Abbildung der veränderten Leistungsversprechen und Produktgestaltungen lässt aber Verschiebungen auch auf der Asset-Seite erwarten – Stichwort Altersvorsorge-Reformgesetz. Verändern sich Garantien, Mittelzuflüsse und Verpflichtungsprofile, muss auch das verfügbare Illiquiditätsbudget adjustiert werden. Diese Entwicklungen sind bei aller vorhandenen Trägheit der Systeme strategisch vor- und mitzudenken, sowie die möglichen Auswirkungen zu bewerten und taktisch vorzubereiten. Auch indirekte Wirkungszusammenhänge, bspw. mit Blick auf alternative Assetklassen, werden hier – gerade bezüglich des bisherigen Immobilienportfolios – eine Rolle spielen.
VWheute: Was bedeutet dieses zukünftig anspruchsvollere Umfeld für das Immobilien- und Asset-Management der Versicherer?
Asset-Management muss stärker zu einem vorausschauenden Zukunftsmanagement werden. Veränderungen bei Vermietung, Finanzierung, Investitionsbedarf und Exitfähigkeit müssen früher erkannt werden. Dafür braucht es Szenarien, Frühwarnindikatoren und klare Handlungs-Trigger.
VWheute: Ein bunter Strauß an Herausforderungen und Veränderungen: Blacklake berät zahlreiche Asset-Management-Töchter von Versicherungsunternehmen. Welche Projekte herrschen vor, wo stellen Sie aktuell die virulentesten Entwicklungs- und Veränderungsbedarfe fest?
Der Fokus der aktuellen Projekte liegt neben der grundsätzlichen Effizienzoptimierung bestehender Portfolien unter den geänderten Bedingungen genau auf der strategischen Vorbereitung auf die skizzierten Neuausrichtungen. Dabei sind vor allem die Schnittstellen zwischen Immobilie, Versicherungsbilanz, Risiko und Liquidität die maßgeblichen Dimensionen. Standortresilienz, Branchenkonzentrationen, Demografie und Wachstumsperspektiven sind vor dem Hintergrund langfristiger Wirkungszusammenhänge zwingend zu antizipieren. Hierbei ergeben sich nicht zuletzt zahlreiche neue Anforderungen an die Auf- und Ablauforganisationen; diese gilt es ab sofort nachhaltig umzusetzen. Die Weichen für die bestmögliche Nutzung der sich aktuell ergebenden Chancen sind jetzt zu stellen.
VWheute: „Effizienzoptimierung bestehender Portfolios unter geänderten Bedingungen“ – bedeutet das im Klartext Personalabbau bei den Asset-Management-Töchtern, das Einfrieren von Neubauprojekten oder den überstürzten Notverkauf von Objekten, um Kosten zu senken?
Effizienzoptimierung bedeutet zunächst, Kapital und Managementressourcen dort einzusetzen, wo langfristig Wert geschaffen oder erhalten werden kann. Dazu gehören die Priorisierung von Investitionen, bessere Daten, Analysen und Prozesse, aber auch das Überprüfen nicht mehr tragfähiger Projekte und Objekte. Der Fokus liegt also gerade in diesen Zeiten auf einem professionellen aktiven Asset-Management und dem intensiven Arbeiten an der Immobilie. Dazu kann auch gehören, Objektwerte anzupassen oder Verkaufsverluste hinzunehmen und den Fokus auf werthaltigere Objekte zu legen. Die Entscheidungen sind im Zusammenhang mit der Entwicklung des Gesamtportfolios zu treffen, um überstürzte Notverkäufe zu vermeiden.
Wirtschaftlich herausfordernd bleiben beim Neubau hohe Grundstückspreise, langwierige Genehmigungsprozesse, Auflagen, Eigenkapitalanforderungen, Zinsen und hohe Baukosten in Verbindung mit nachhaltig erzielbaren Mieten. Businesspläne von bestehenden Entwicklungen müssen den veränderten Rahmenparametern angepasst werden.
VWheute: Wenn Sie Branchenkonzentrationen und Demografie in den Projekten analysieren: Welche konkreten Immobilienklassen und Standorte sortieren Sie bei den Versicherern gerade rigoros aus? Sind B- und C-Städte in Deutschland für die Zukunft der Altersvorsorge komplett gestrichen?
Die Frage von Assetklassen, Regionen und Risiko-/Renditestrukturen hängt stark von der Struktur des bestehenden Gesamtportfolios und der Anlagestrategie im Gesamtkontext der Assetallokation ab und muss eher differenziert betrachtet werden.
Grundsätzlich gilt: keine Kompromisse bei der Lagequalität. Diversifikation im Portfolio (v.a. regional, sektoral, Risikoklasse, Manager). Eigene Fachkompetenz in der Assetklasse. Regelmäßige Analysen und Stresstests. Enge Steuerung der Manager.
Unterschiedliche Assetklassen haben unterschiedliche Anforderungen an Standort, Qualität und Lage. Eine moderne Büroimmobilie in einer wirtschaftlich resilienten B-Stadt kann attraktiver sein als ein veraltetes Büroobjekt in einer A‑Stadt. Kritisch werden Objekte, wenn hoher Investitionsbedarf, schwache Lage, geringe Drittverwendungsfähigkeit und wirtschaftliche oder demografische Risiken zusammenkommen. Für langfristige Anleger zählen belastbare Cashflows, Anpassungsfähigkeit und die Frage, ob ein Objekt auch in zehn oder zwanzig Jahren noch marktgängig ist. Zudem kommt es auf die Assetklasse an. Wohnimmobilien in B- und C-Städten, die über starke Standortfaktoren verfügen, können nachhaltig sehr stabil sein.
Sonderformen wie z.B. Datacenter, Life-Science, betreiberintensive Immobilien benötigen entsprechende Fachkompetenz in den eigenen Reihen. Gleiches gilt für die Überlegung des frühen Einstiegs in eine Projektentwicklung.
Die Vergangenheit hat gezeigt, dass sich Core-Büroobjekte in Bestlagen in A-Städten nach Krisen schneller wieder erholt haben. 2025 entfielen rund 80 Prozent des Bürotransaktionsvolumens auf die Top-7-Städte, während das Volumen in B-Städten und Regionalzentren deutlich zurückging; zugleich steigen Leerstände insbesondere in dezentralen Lagen und energetisch veralteten Gebäuden.
Abschließend möchte ich anmerken, dass die Kapitalanlage in Immobilien herausfordernd, weil vielschichtig und komplex ist. Die jeweilige Anlagestrategie hängt damit stark von der Leistungsfähigkeit des eigenen Teams ab.
Interview: David Gorr
Auch interessant
 Globale Privathaushalte haben wieder mehr Geld, Deutschland verharrt beim Pro-Kopf-Vermögen auf Platz 17
 Zurück auf Platz 1: Deutschland ist wieder das Lieblingsziel europäischer Cyber-Erpresser
 Rolf Schünemann: „Ich bin in der glücklichen Situation, nicht jeden Tag ans Geld verdienen denken zu müssen“